家計簿が続かないと悩んでいませんか。何度も挑戦しては数日でやめてしまい、自分は意志が弱いのだと落ち込む。そんな経験をお持ちの方は少なくありません。
実は家計簿が続かないのは、意志の問題ではないのです。続かない仕組みのまま始めてしまっていることが、本当の原因になります。
家計簿を何度も始めては、いつも数日で終わってしまいます。私は意志が弱いのでしょうか。
いいえ、意志の問題ではありません。私も何度もやめています。続かないのは仕組みのせいです。
- 何度も挫折した家計簿
- 合わない月末の収支
- 見えない定年後の生活費
私は会社員時代に管理職として部署の数字を扱い、家庭でも長く家計を管理してきました。それでも家計簿には何度も挫折しています。この記事では、家計簿が続かない5つの理由と、定年を控えた今だからこそ見直しておきたい点をお伝えします。読み終えたときには、今日から無理なく始められる形が見つかるはずです。

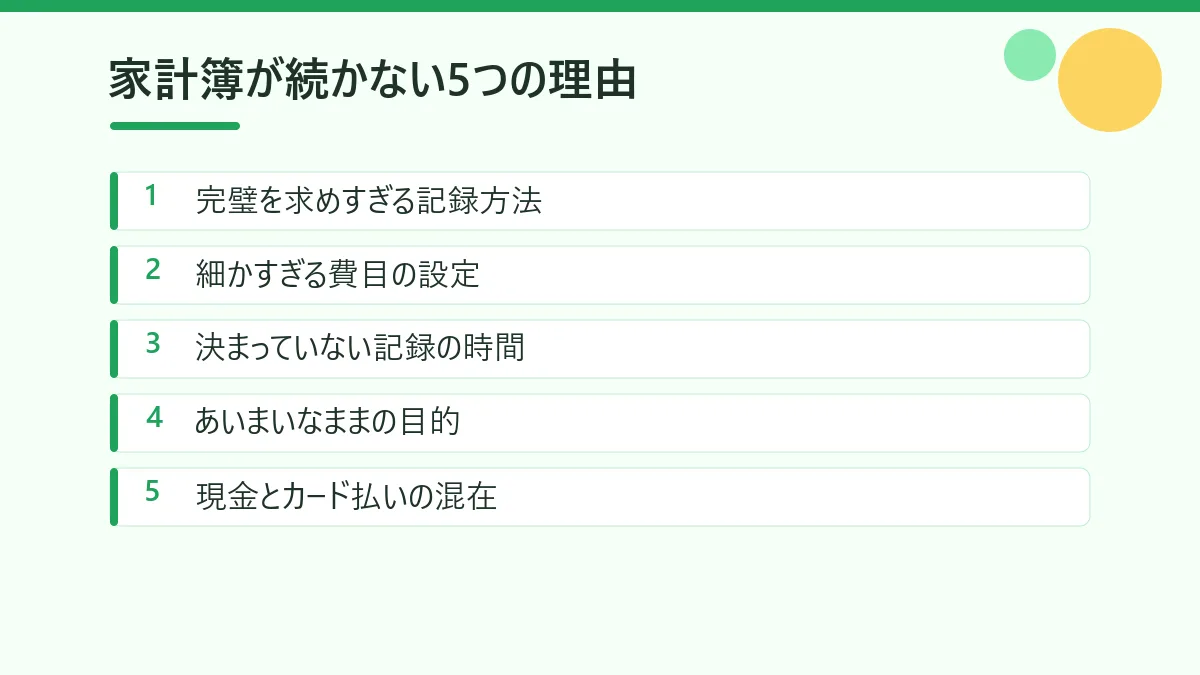
家計簿が続かない5つの理由
家計簿が続かない理由は、人によって違うように見えます。ところが実際に話を聞いてみると、原因はいくつかの型に分かれていました。
大切なのは、自分がどの型に当てはまるのかを知ることです。原因さえ分かれば、打つ手も決まります。ここでは代表的な5つの理由を挙げますので、ご自身に当てはまるものがないか確かめながら読み進めてください。
- 完璧を求めすぎる記録
- 細かすぎる費目
- 決まっていない記録時間
- あいまいな目的
- 現金とカードの混在
完璧を求めすぎる記録方法
家計簿が続かない最大の理由は、完璧に記録しようとすることです。
1円単位まで合わせようとすると、合わない日が必ず出てきます。そこで原因を探し始めると、時間ばかりかかって嫌になってしまうのでしょう。私もレシートを一枚ずつ確認していましたが、月末に数百円の誤差が出たときは端数と考えて先に進めるようにしました。
家計簿は帳簿ではありません。多少ずれていても、お金の流れが分かれば十分です。
細かすぎる費目の設定
費目を細かく分けすぎると、どこに入れるか迷う場面が増えます。
スーパーで洗剤と食材を一緒に買ったとき、レシートを分けて計算しますか。この判断を毎回するのは、想像以上の負担になります。迷いは手間を生み、手間は挫折につながっていくのです。
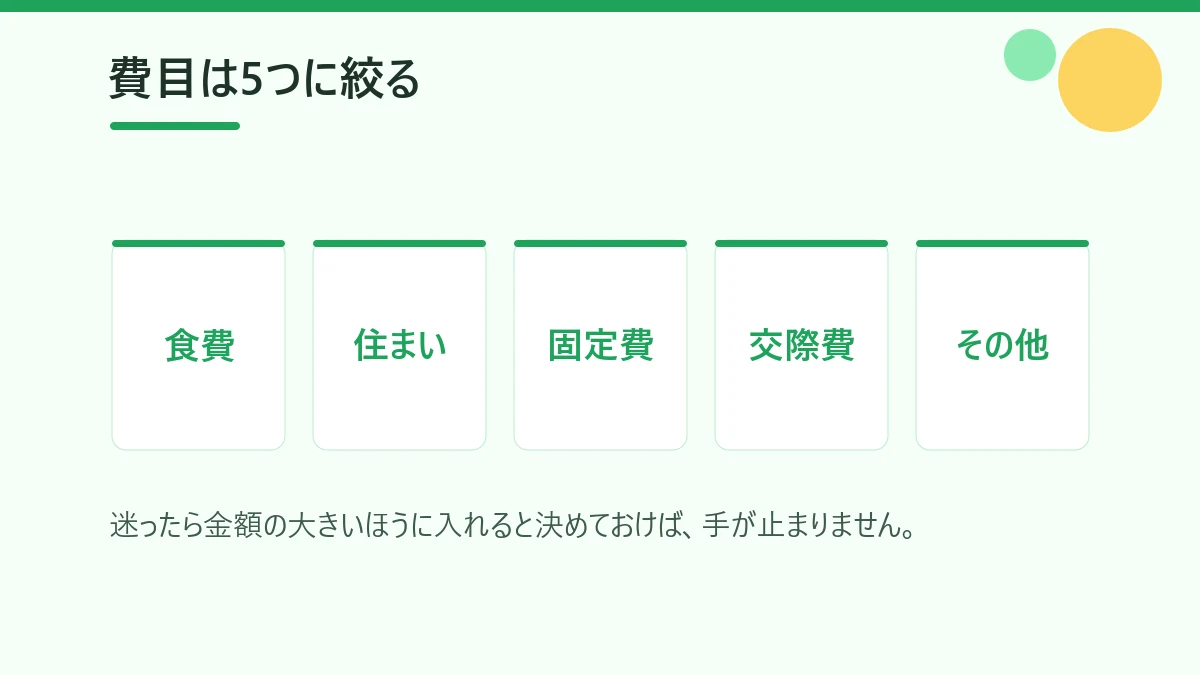
費目は5つ程度で構いません。迷ったら金額の大きいほうに入れると決めておけば、手が止まらなくなります。
決まっていない記録の時間
気づいたときに書くというやり方では、まず続きません。
人は決まっていないことを後回しにします。毎日書く必要もありませんので、曜日と時間を1つ決めて、そこでまとめて記録する形にしてしまいましょう。
私の場合は日曜の朝と決めています。週に一度なら、レシートが溜まっていても15分ほどで終わりました。
あいまいなままの目的
何のために家計簿をつけるのか。ここがあいまいだと、記録そのものが目的になってしまいます。
節約のためでは漠然としすぎています。定年後の生活費がいくら必要か知るため、というところまで具体的にすると、記録する意味がはっきりしてくるでしょう。
目的が決まれば、記録すべき項目も自然と絞られていきます。
現金とカード払いの混在
現金とカード払いが混ざると、記録のタイミングがずれてしまいます。
カードは使った日と引き落とし日が違うためです。このずれが、家計簿が合わない原因の多くを占めていました。
対策は単純でしょう。支払い方法を絞るか、カードは引き落とし日にまとめて記録すると決めてしまえば、混乱しなくなります。
定年前に家計簿を見直す理由
家計簿は若い世代のものだと思われがちです。しかし定年を控えた時期こそ、家計の流れを把握しておく意味があります。
これから収入の形が大きく変わるからです。給与という毎月決まった収入から、年金という別の形に切り替わっていきます。その変化に備えるには、今の暮らしにいくらかかっているのかを知っておかなければなりません。
収入が変わる前の現状把握
定年前に家計を把握しておくと、退職後の見通しが立てやすくなります。
年金額は事前に調べられますが、支出額は記録しなければ分かりません。収入は調べられても、支出は測るしかないのです。
半年分の記録があれば、月の平均が見えてきます。その数字と年金の見込額を並べれば、足りるのか足りないのかがはっきりするでしょう。
固定費削減に必要な材料
固定費を見直したいと思っても、今いくら払っているかを知らなければ手の打ちようがありません。
通信費、保険料、月々のサービス利用料。これらは契約したまま忘れられがちな費目です。
家計簿は、その一覧を作る作業でもあります。記録した時点で、見直すべき項目が浮かび上がってくるでしょう。
夫婦で共有できる判断基準
定年後の暮らしは、夫婦どちらか一方だけでは決められません。
使いすぎではないかという感覚の話は、そのままでは対立になりがちです。記録という共通の数字があれば、感情ではなく事実を見ながら話し合えます。
私自身、家計の相談で数字を先に出すようにしてから、話が早く進むようになりました。
家計簿が続く人の3つの共通点
家計簿を続けられている人には、共通した習慣があります。特別な能力や強い意志を持っているわけではありません。
違いは、続く仕組みを持っているかどうかです。仕組みさえあれば、面倒だと感じる人でも続けられます。ここでは続いている人に共通する3つの点を挙げますので、今日から真似してみてください。
記録より把握を優先する姿勢
続いている人は、記録を目的にしていません。お金の流れを把握することを目的にしています。
記録は手段であって、目的ではありません。
だから1円合わなくても気にしないのでしょう。だいたいの傾向がつかめていれば、その月の家計簿は役目を果たしています。
費目を5つに絞る割り切り
続く人の家計簿は、費目が少ないという特徴があります。
食費、住まい、固定費、交際費、その他。この5つがあれば、暮らしの全体像は十分につかめました。
迷う時間が減ると、記録にかかる時間も減ります。時間が減れば、続けやすくなっていくでしょう。
週1回のまとめ記録
毎日つけようとすると、一度抜けたときに取り返せなくなります。
週に一度なら、抜けても翌週に取り戻せます。心理的な負担がまるで違いました。
曜日を決めて、レシートを財布から出すところまでを習慣にしてしまえば、記録は自然と進んでいきます。
私が家計簿を続けられた方法
ここからは私自身の話になります。私も家計簿には何度も挫折してきました。
会社では管理職として部署の数字を扱い、家庭でも家計を管理する立場にいたのです。数字に慣れているはずの人間が、家計簿だけは続かなかったことになります。何が悪かったのか、そしてどう変えたのか。同じところでつまずいている方の参考になれば幸いです。
管理職時代に学んだ数字の見方
仕事で予算を扱う中で気づいたことがあります。細かい数字より、大きな流れのほうが判断に役立つということでした。
1円単位の正確さが必要なのは、決算のときだけです。日々の判断に必要だったのは、どの費目が増えているかという傾向でしょう。
家計も同じです。細かさより、傾向をつかむことのほうが役に立ちます。
手書き家計簿での挫折
最初に買ったのは、市販の手書き家計簿でした。費目があらかじめ細かく印刷されているものです。
書き始めて数週間で、空欄が目立つようになりました。自分の暮らしに合わない費目が多く、埋めること自体が苦痛になっていったのです。
既製品が悪いわけではありません。自分の生活に合っていなかった、ただそれだけでしょう。
今も続く月1回の確認
今は週に一度レシートをまとめ、月に一度だけ全体を見返す形にしています。
見返すときに確認するのは、前の月と比べて増えた費目だけです。すべてを点検しようとはしません。
この形にしてから、負担を感じなくなりました。続けるコツは、やることを減らすことだと実感しています。
定年前に見直したい3つの固定費
家計を整えるうえで、効果が大きいのは固定費の見直しです。
食費を切り詰めるには毎日の努力が必要ですが、固定費は一度手を打てば効果が続きます。労力に対する効果がまるで違うのです。ここでは定年前に確認しておきたい3つの固定費を挙げます。
通信費と光熱費の契約内容
携帯電話やインターネットの契約は、数年前のまま放置されていることが多い費目です。
使っていない容量に毎月お金を払い続けている場合があります。契約内容は、見直さない限り古いままです。
光熱費も同じでしょう。契約プランや機器の更新で変わることがあるため、一度確認しておく価値があります。
保険の重複と過剰な保障
保険は、加入した当時の事情に合わせて選んだものです。子どもが独立した後も同じ保障が必要とは限りません。
複数の保険で似た保障が重なっている場合もあります。証券を並べて見比べると、重複が見つかることがあるでしょう。
ただし保険の見直しは、健康状態や家族構成によって判断が変わります。迷う場合は専門家に相談するのが確実です。私が実際に保険を見直した経緯は、定年後の生命保険 私が死亡保障を減らした理由にまとめました。
使っていない月額サービス
動画配信や音楽配信など、毎月自動で引き落とされるサービスは解約を忘れがちです。
1つあたりは数百円でも、複数あれば年間では大きな金額になります。
私も契約したまま見ていないサービスがありました。家計簿をつけ始めて、ようやく気づいたのです。使っていない銀行口座の整理については、眠っていた銀行口座は埋蔵金 60代の口座整理にまとめています。
家計簿についてよくある質問
ここでは、家計簿について実際によく聞かれる質問にお答えします。
どれも始めるときや続ける途中でつまずきやすい点ばかりです。気になる項目だけを読んでいただいても構いません。
家計簿アプリと手書きの違い
続けやすさで選ぶなら、どちらが正解ということはありません。
アプリは自動で集計してくれる反面、操作を覚える手間があります。手書きは自由度が高い代わりに、計算を自分で行うことになるでしょう。
大切なのは、自分が負担に感じないほうを選ぶことです。 迷う場合は、まず手書きで1か月試してみてください。
レシートが溜まったときの対処法
溜まってしまったレシートを、全部入力する必要はありません。
金額の大きいものだけを拾い、残りは合計額だけ記録すれば十分でしょう。
完璧に戻そうとすると、そこでまた手が止まってしまいます。
夫婦で家計簿を共有する方法
すべてを共有する必要はありません。住まいや固定費など、二人に関わる支出だけで十分です。
個人の小遣いまで開示し合うと、窮屈になって続かなくなるでしょう。
月に一度、固定費の一覧だけを一緒に見る。この程度から始めるとうまくいきます。
家計簿の効果が出るまでの期間
1か月では、まだ傾向は見えません。3か月続けると、月ごとの波が分かってきます。
半年あれば、年間の見通しが立てられるでしょう。
すぐに結果を求めず、まず3か月を目標にしてみてください。
途中でやめた家計簿の再開方法
やめてしまった期間を埋める必要はありません。今月の1日から、また始めれば十分です。
やめた原因を1つだけ振り返ってみてください。費目が多すぎたのか、時間が決まっていなかったのか。
原因を1つ直すだけで、次は続くことがあります。
年金生活での家計簿の付け方
年金は2か月に1度支給されるため、月単位ではなく2か月単位で考えると管理しやすくなります。
支出は毎月発生しますので、2か月分をまとめて把握する形が合っているでしょう。
退職前から記録があれば、この切り替えもなめらかに進みます。
家計簿を整える最初の一歩
家計簿が続かないのは、意志が弱いからではありません。続かない仕組みのまま始めていたことが原因でした。
完璧を求めない。費目は5つに絞る。記録する曜日を決める。この3つを変えるだけで、驚くほど負担が軽くなります。
- 完璧を求めない記録
- 5つに絞った費目
- 曜日を決めた週1回の記録
定年という区切りは、家計を整え直す良い機会でしょう。収入の形が変わる前に、今の暮らしにいくらかかっているのかを知っておく。それが、これからを安心して過ごすための土台になります。
まずは今週末、財布の中のレシートを出すところから始めてみませんか。完璧でなくて構いません。最初の一歩は、記録することではなく、知ろうとすることです。
このブログでは、人生の終盤を楽しく迎えるために体とお金と時間を整える方法をお伝えしています。学び直しに興味がある方は、簿記3級の独学がつらい社会人へ70点戦略もあわせてご覧ください。
コメント