若い頃に入った生命保険を、なんとなくそのまま払い続けていませんか。保険料は毎月出ていく固定費なので、見直さないままだと家計に長く負担がかかります。
私は定年を迎えたのをきっかけに、生命保険の見直しを始めました。死亡保障の一部を解約し、医療保険とがん保険も保障を下げています。見直しは今も続けている途中です。
若い頃に入った保険を払い続けていますが、このままでいいのか分かりません。
私も定年を機に見直しました。ただ、解約する前に確かめておきたいことがいくつかありますよ。
- 払い続けている保険料
- 分からない保障の中身
- 解約してよいかの迷い
この記事では、私が死亡保障を減らした理由と、解約する前に確認しておきたい点をお伝えします。保険の必要性は、家族構成や貯えによって一人ひとり違います。あくまで私の場合として、ご自身の見直しの参考にしていただければ幸いです。
定年後に生命保険を見直した理由
保険を見直そうと思ったのには、いくつかの理由があります。
定年を迎えて収入の形が変わること、子どもの教育資金の準備ができたこと、そして自分なりのお金の残し方の考えです。順にお伝えします。
毎月の固定費を下げたい気持ち
いちばんのきっかけは、毎月の固定費を下げたいという気持ちでした。
保険料は、一度契約すると毎月決まって引き落とされます。食費のように日々意識することがないため、気づかないうちに家計を圧迫しがちです。
保険料を見直すと、その効果は毎月ずっと続きます。
教育資金の準備ができた子ども
子どもは大学生ですが、教育資金はすでに準備ができています。
私に万一のことがあっても、子どもの学費が払えなくなる心配はありません。死亡保障で備える必要がいちばん大きかったのは、この部分でした。
その心配がなくなったことで、大きな死亡保障を持ち続ける理由が薄れたのです。
必要以上に残さないという考え
もうひとつは、私自身のお金の残し方の考えです。
子どもに必要以上のお金を残すと、かえって本人のためにならないのではないかと考えています。自分の力で暮らしを立てていってほしいという思いがあるからです。
これはあくまで私の家庭の考え方でしょう。どれだけ残したいかは、家庭ごとに違って当然だと思います。
私が減らした死亡保障
ここからは、実際に死亡保障をどう見直したのかをお伝えします。
すべてを解約したわけではありません。必要な分を考えたうえで、一部を解約しました。
- 教育資金の準備ができている
- 葬儀費用は預貯金で用意できる
- 必要以上に残さないという家庭の考え
葬儀費用は預貯金で備える考え
私に万一のことがあったとき、家族に必要になるのは主に葬儀の費用だと考えました。
その程度であれば、保険に頼らなくても預貯金で対応できると判断しています。
残すべき金額がはっきりすると、必要な保障の大きさも見えてきます。
一部だけ解約した死亡保障
見直しの結果、死亡保障の一部を解約しました。
いきなりすべてをなくすのは不安があったため、まずは減らすところから始めています。
一度に大きく変えないことで、家族にも受け入れてもらいやすくなると考えました。
今も続けている見直し
保険の見直しは、一度で終わりではありません。
私も今まさに見直しを続けている途中です。暮らしや体の状態が変われば、必要な保障も変わっていくでしょう。
数年に一度は契約内容を確かめる。そう決めておくと、無駄な保険料を払い続けずに済みます。
医療保険とがん保険の見直し
死亡保障と同時に、医療保険とがん保険も見直しました。
こちらはどちらも解約はせず、保障を下げる形にしています。病気への備えは、年齢を重ねるほど気になるものだからです。
削った掛け捨ての医療保険
医療保険は、掛け捨てのものに入っていました。
内容を確かめてみると、今の私には手厚すぎる部分がありました。そこで保障を削り、保険料を下げています。
掛け捨ての保険は、払ったお金が戻らないぶん、中身を定期的に確かめることが大切です。
保障を下げたがん保険
がん保険は、解約せずに保障を下げることで見直しました。
がんへの備えは残しておきたい一方で、今の保障の大きさまでは必要ないと考えたからです。
保障を下げた分、毎月の保険料も軽くなりました。
解約ではなく減らす選択
保険の見直しというと、解約するかどうかの二択で考えがちです。
実際には、保障を下げて続けるという選び方もあります。できるかどうかは保険会社や契約の内容によって違いますので、まずは問い合わせてみるとよいでしょう。
ゼロか全部かではなく、ちょうどよい大きさに整える。この考え方で見直すと、不安を残さずに固定費を下げられます。
残すと決めた火災保険と自動車保険
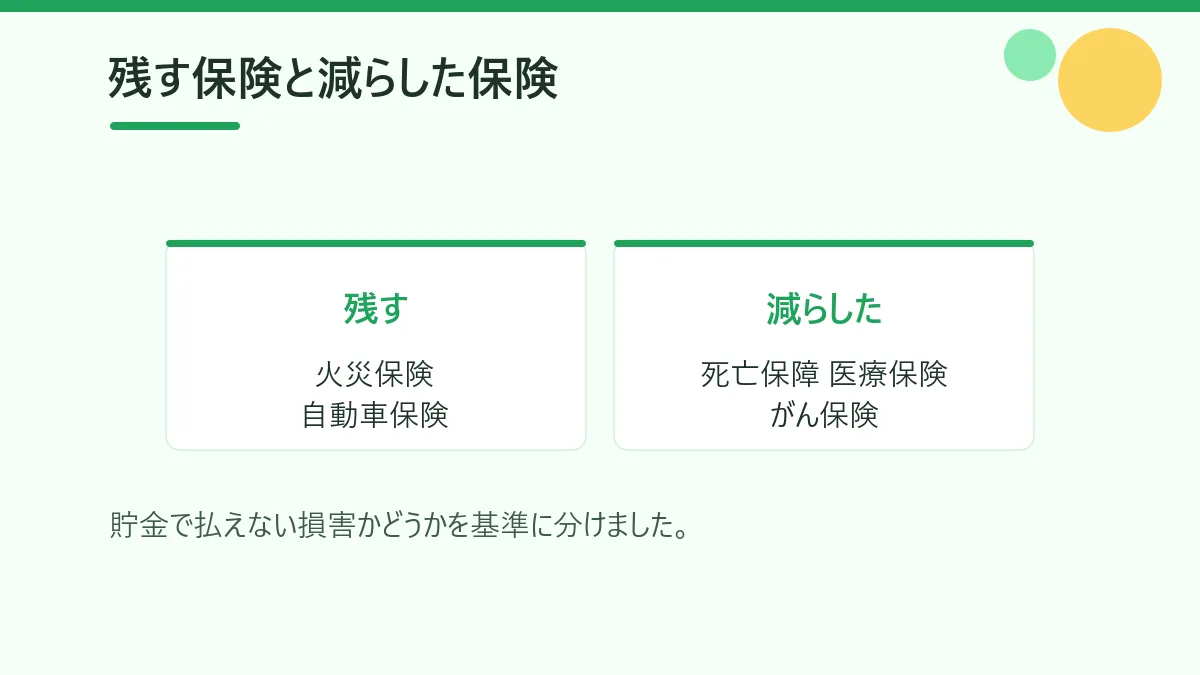
保険を減らす一方で、しっかり残すと決めた保険もあります。
それが火災保険と自動車保険です。どちらも、起きたときの損害が大きく、預貯金だけでは備えきれないと考えました。
暮らしを守る火災保険
火災保険は、住まいを守るために欠かせない保険だと考えています。
火事や自然災害で家が被害を受けると、暮らしそのものが立ち行かなくなります。
住まいを失ったときの損害は、預貯金ではまかないきれません。実際に台風の被害で申請したときのことは、台風の水漏れで火災保険を自分で申請した記録にまとめました。
事故に備える自動車保険
車を運転する以上、自動車保険も手放せません。
事故で相手にけがをさせたり、物を壊したりすると、大きな賠償が必要になることがあります。
自分が気をつけていても、事故は起こりえます。だからこそ、この保険は残しておくべきだと判断しました。
貯金では払えない損害への備え
私が保険を選ぶときの基準は、貯金で払える損害かどうかです。
葬儀費用のように見通しが立つものは、預貯金で備えられます。一方で、火事や事故のように一度で大きな支払いになるものは、保険に頼るほうが安心です。
この基準で考えると、残す保険と減らす保険が自然に分かれていきました。
生命保険を解約する前の確認点
保険を解約する前には、必ず確かめておきたいことがあります。
確認せずに解約すると、あとから損をしたと気づくこともあるからです。私が見直しの中で実際に確かめた点をお伝えします。
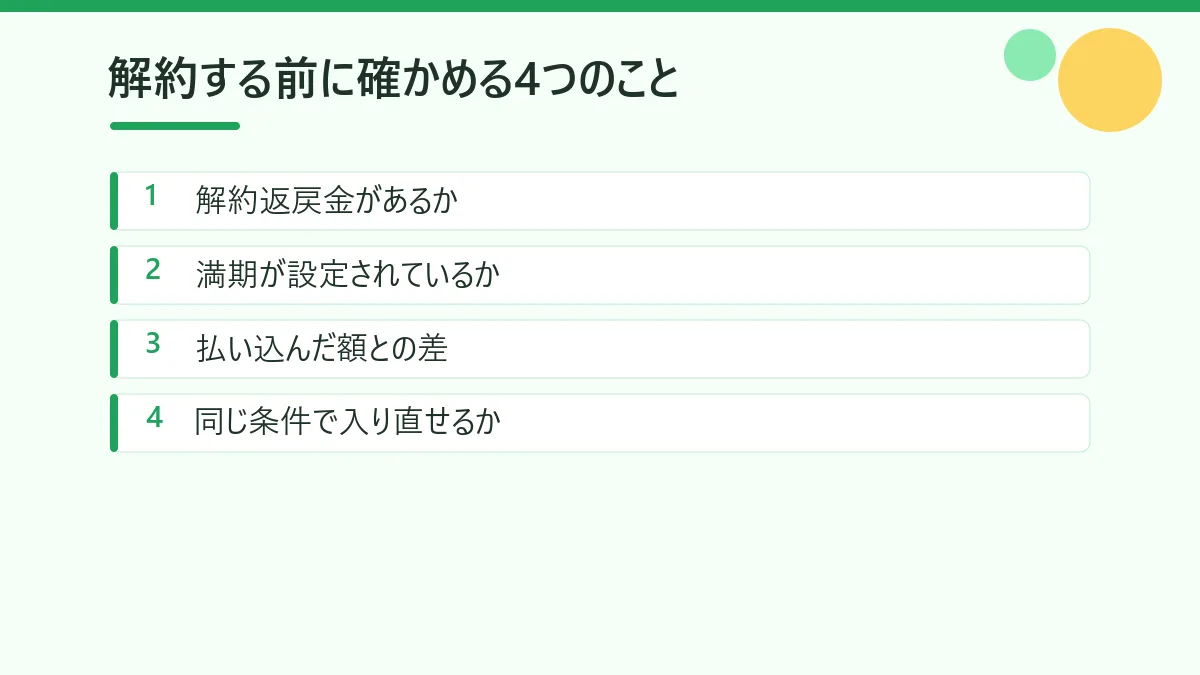
解約返戻金の有無
まず確かめたいのは、解約したときにお金が戻ってくるかどうかです。
私の場合、がん保険に解約返戻金があることが見直しの途中で分かりました。掛け捨てだと思い込んでいたので、確認してよかったと感じています。
思い込みで判断せず、契約内容を必ず確かめてください。
設定されている満期の有無
次に確かめたいのは、満期が設定されているかどうかです。
満期のある保険は、途中で解約するより満期まで続けたほうが受け取れる金額が多くなる場合があります。
満期がいつなのか、そのときに何を受け取れるのか。契約書や保険会社への問い合わせで確かめておくと安心です。
払い込んだ額との差
解約返戻金があっても、払い込んだ額がそのまま戻るとは限りません。
私のがん保険の場合、戻ってくるのは払い込んだ額の8割ほどでした。
解約するといくら戻り、いくら減るのか。その差を知ったうえで判断することが大切です。
入り直せない場合があること
もうひとつ、忘れてはいけないのが入り直しの問題です。
一度解約すると、年齢や健康状態によっては、同じ条件で保険に入り直せないことがあります。
若い頃と同じ保険料で入れるとは限りません。解約は、あとで戻れない判断になりうることを覚えておいてください。
家族への保険の説明
保険は、自分ひとりのものではありません。
万一のときに保険のお金を受け取ったり、手続きをしたりするのは家族です。だからこそ、見直しの前には家族に説明をしました。
見直す前に伝えた内容
保険を見直す前に、家族には何をどう変えるのかを説明しました。
死亡保障を減らす理由や、残す保険とその目的を伝えています。
家族に黙って保険を変えるのは、トラブルのもとになります。
伝わっているか分からない不安
正直に言うと、家族が内容をきちんと理解できているかは分かりません。
保険の話は言葉が難しく、一度聞いただけでは覚えにくいものです。私自身、契約内容を確かめ直して初めて分かったこともありました。
一度説明して終わりにせず、機会を見て何度か伝えていく必要があると感じています。
もしものときの連絡先の共有
あわせて、もしものときにどう動けばよいかも家族と確認しました。
どの保険会社に連絡すればよいのか、その連絡先はどこにあるのか。いざというときに家族が困らないようにするためです。
保険の中身と同じくらい、この確認は大事なことだと思います。銀行口座を家族と共有する方法は、眠っていた銀行口座は埋蔵金 60代の口座整理で紹介しました。
生命保険の見直しによくある質問
ここでは、生命保険の見直しについてよく聞かれそうなことにお答えします。
私の経験の範囲での回答です。保険の必要性は人によって違いますので、判断に迷うときは保険会社や専門家にご相談ください。
死亡保障を減らしてよいかの考え方
家族構成や貯えによって答えは変わります。
小さな子どもがいる、家族の暮らしを収入で支えている、といった場合は、死亡保障が大きな支えになるでしょう。
私が減らせたのは、教育資金の準備ができ、葬儀費用を預貯金で用意できたからです。
解約と保障を下げることの違い
解約は、保険そのものをやめることです。
保障を下げるのは、保険を続けながら中身を小さくすることを指します。
保障を下げる方法ができるかどうかは契約によって違うため、保険会社に確かめてみてください。
解約返戻金の確かめ方
保険証券や、保険会社から届く書類で確かめられる場合があります。
分からないときは、保険会社に問い合わせるのが確実です。
私も思い込みで判断しかけましたので、必ず確認されることをおすすめします。
解約した保険への入り直し
年齢や健康状態によっては、入り直せないことがあります。
入れたとしても、以前より保険料が高くなることがあるでしょう。
解約する前に、あとから入り直す必要が出てこないかを考えておくと安心です。
家族への伝え方
見直す前に、何をどう変えるのかを伝えておくことが大切だと思います。
一度で理解してもらうのは難しいので、紙に書いて残しておく方法もあります。
私も家族にきちんと伝わっているかは自信がなく、これからも話し続けるつもりです。
専門家に相談したい場面
自分だけで判断するのが不安なときは、保険の専門家に相談するのもひとつの方法です。
とくに、解約するか続けるかで迷うときや、家族構成に合った保障の大きさが分からないときは、相談の価値があります。
複数の保険をまとめて見てもらえると、重なっている保障にも気づきやすくなるはずです。
保険を整えて軽くなる固定費
定年を機に生命保険を見直し、死亡保障の一部を解約しました。医療保険とがん保険も保障を下げ、毎月の固定費は軽くなっています。
一方で、火災保険と自動車保険は残しました。貯金では払いきれない損害に備えるためです。
- 貯金で払える損害かどうか
- 解約前の返戻金と満期の確認
- 家族への説明と連絡先の共有
保険の見直しで大切なのは、解約する前に確かめることと、家族と話しておくことでした。保険を整えることは、これからの暮らしを整えることにつながります。
まずは、今入っている保険の証券を並べて、何にいくら払っているのかを確かめてみませんか。それだけでも、見直すべき点が見えてくるはずです。
毎月の固定費全体の見直しについては、家計簿が続かない理由と定年前の見直し方でもお伝えしています。あわせてご覧ください。

コメント