気がつけば、あちこちの銀行に口座ができていませんか。給与が振り込まれる口座のほかに、いつ作ったのか思い出せない口座がいくつもある。そんな方は少なくないはずです。
私もそうでした。長く暮らしてくるなかで口座が増え、きちんと把握できているのは給与の口座だけになっていました。そこで口座の整理を始め、使っていない口座を2つ解約しています。
銀行口座がいくつもあって、どこにいくら入っているのか分からなくなってしまいました。
私も同じでした。整理してみたら、20年近く眠っていた口座に残高が残っていましたよ。
- 増えすぎた銀行口座
- 把握できない残高
- 並んでいく銀行アプリ
この記事では、口座が増えてしまう理由と、20年近く眠っていた口座を解約したときのこと、残す口座の決め方をまとめました。口座を減らすと、お金の管理だけでなく頭の中まですっきりします。
銀行口座がいつの間にか増える理由
口座は、意識して増やしたものではありません。
人生の場面ごとに必要に迫られたり、お得な話に誘われたりして、少しずつ増えていったものです。振り返ってみると、増えた理由ははっきりしていました。
ローンのたびに増えた口座
口座が増えたきっかけのひとつが、ローンです。
家や車のローンを組むときに、返済用として新しい口座を作ることがあります。場面ごとに別の銀行を使ううちに、口座が分散していきました。
そのときは必要でも、返済が終わると使わない口座が残ります。
キャンペーンで作った口座
もうひとつは、銀行のキャンペーンです。
口座を作ると特典がもらえると聞いて、深く考えずに申し込んだこともありました。
特典を受け取ったあとは使わなくなり、そのまま忘れてしまうことが多かったのです。
把握できるのは給与の口座だけ
口座が増えると、全部を把握しておくのは難しくなります。
毎月お金が動く給与の振込口座は分かっていても、それ以外の口座は残高すら思い出せません。
どこにいくらあるのか分からない状態が、いつの間にか当たり前になっていました。
口座が多いと起きる困りごと
口座が多いことは、一見すると困ることではないように思えます。
しかし実際には、管理の手間や頭の負担が少しずつ積み重なっていくのです。私が感じていた困りごとをお伝えします。
- 残高が分からない口座
- 増えていくアプリ
- 散らかる頭の中
残高が分からなくなる口座
使っていない口座ほど、残高が分からなくなります。
通帳を記帳することもなく、アプリを開くこともないため、中身を確かめる機会がありません。
分からないお金は、持っていないのと同じになってしまいます。
増えていく銀行アプリ
口座を確かめようとすると、今度は銀行ごとのアプリが必要でした。
銀行ごとにアプリを入れ、それぞれにログインの手順があります。口座を把握するための道具が、かえって管理を複雑にしていきました。
スマホの中にアプリが並ぶほど、どれを見ればよいのか分からなくなるのです。
頭の中が散らかる感覚
いちばん大きかったのは、頭の中が散らかる感覚でした。
あの口座はどうなっているのか、何か引き落とされていないか。はっきりしない心配が、頭の片すみに残り続けます。
口座の数だけ、気にかけることが増えていたのだと思います。
眠っていた口座という埋蔵金
口座の整理を始めて、思いがけないうれしいことがありました。
20年近く使っていなかった口座を解約したところ、わずかながら残高が戻ってきたのです。まさに埋蔵金を見つけたような気分でした。
20年近く使っていない口座
解約したのは、20年近く使っていなかった口座です。
いつ作ったのかもはっきり覚えておらず、残高があるのかどうかも分かりませんでした。
使っていない口座にも、お金が残っていることがあります。
名前が変わっていた銀行
手続きをしようとして驚いたのは、銀行の名前が変わっていたことです。
銀行どうしの統合で、口座を作ったときとは別の名前になっていました。それでも口座はそのまま引き継がれていて、無事に解約できました。
銀行の名前が変わっているからと、あきらめる必要はないのでしょう。
戻ってきたわずかな残高
解約すると、口座に残っていたお金が戻ってきました。
金額はわずかでしたが、忘れていたお金が手元に戻るのは得をした気分です。
眠っていた口座は、小さな埋蔵金でした。整理を続ける励みにもなっています。
休眠口座を2つ解約した流れ
ここからは、実際に口座を解約したときの流れをお伝えします。
私が解約したのは、長く使っていなかった口座の2つです。手続きをしてみて分かったこともありました。
解約する口座の選び方
最初に選んだのは、長いあいだ使っていない口座でした。
お金の出入りがなく、引き落としにも使っていない口座なら、解約しても暮らしに影響が出にくいからです。
まずは影響の少ない口座から減らすのが、整理を始めやすい順番です。
地方銀行は窓口での手続き
地方銀行の口座は、窓口に行って手続きをする必要がありました。
口座を作るのは簡単でも、解約には店舗まで足を運ぶ手間がかかります。
銀行によって手続きの方法は違いますので、出かける前に確かめておくと安心です。
解約前に確かめておくこと
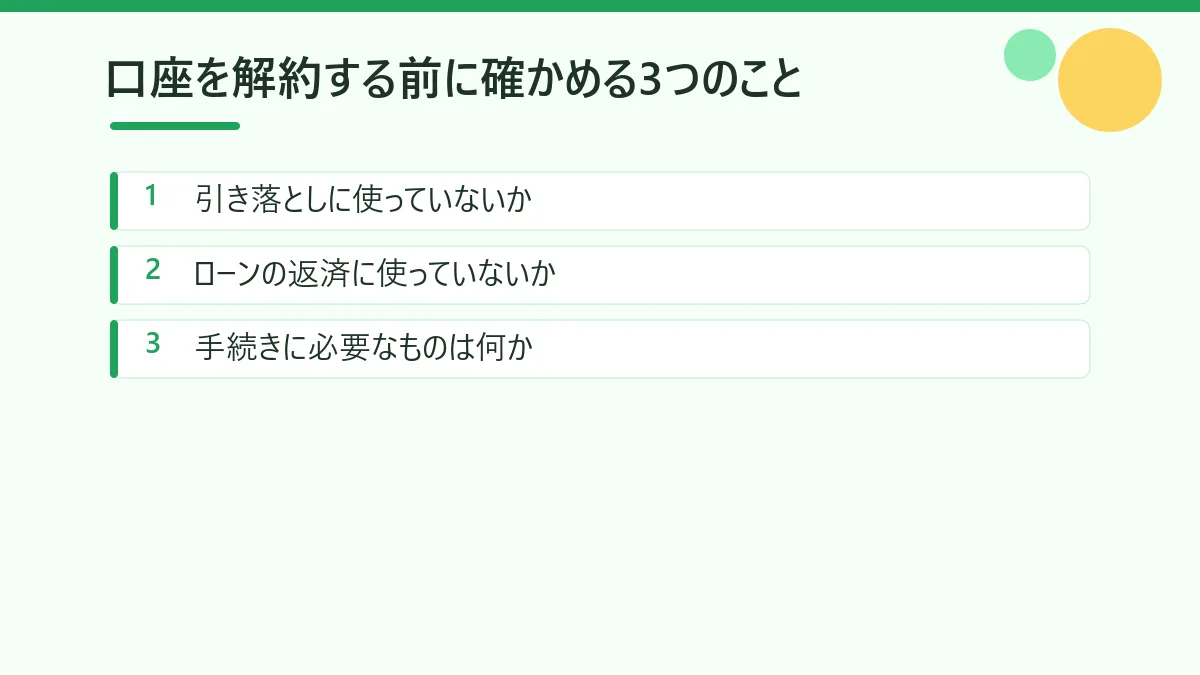
解約する前には、その口座が何かに使われていないかを確かめてください。
公共料金やカードの支払い、保険料などの引き落としに使っている口座を解約すると、支払いが滞ってしまいます。
手続きに必要なものも、あらかじめ銀行に確認しておくと、二度手間を防げるでしょう。
残す口座の決め方
口座を減らすと決めたら、次は残す口座を選ばなければなりません。
私はまだ整理の途中ですが、残す口座を決めるときの考え方ははっきりしてきました。
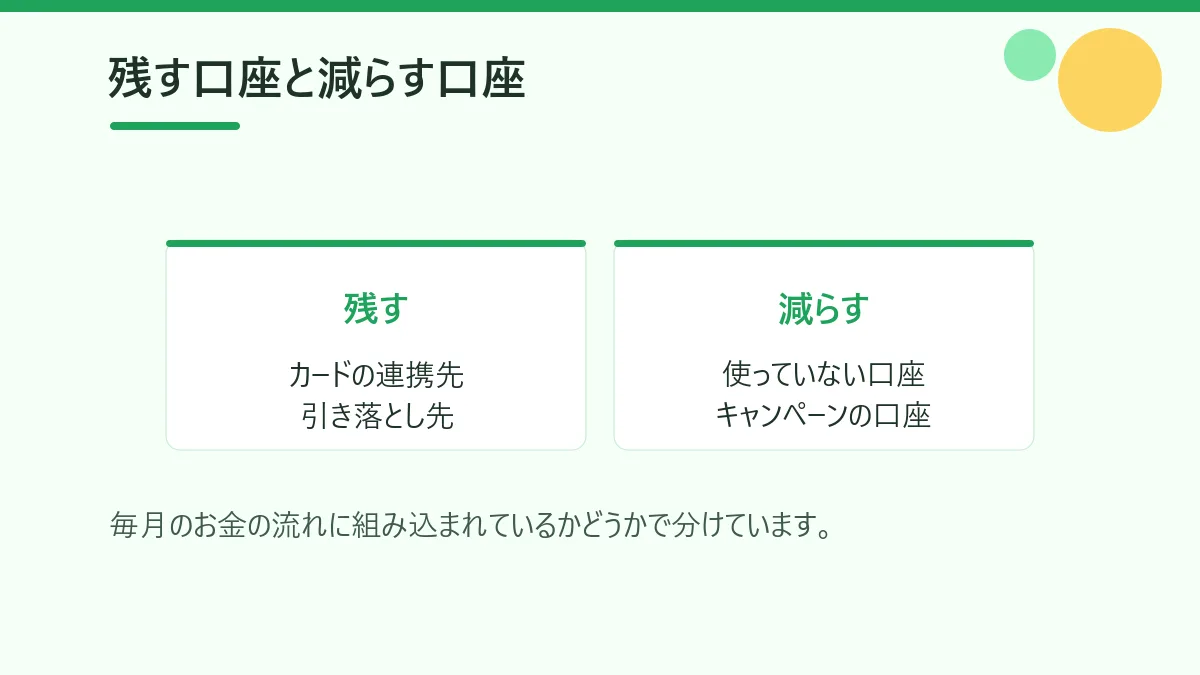
残すと決めたカードの連携先
残す口座の基準にしたのは、カードとの連携先かどうかです。
カードの支払いに使っている口座は、解約すると手続きの変更が必要になります。
毎月のお金の流れに組み込まれている口座を、まず残すことにしました。
これからの引き落とし先の整理
公共料金などの引き落とし先は、まだ複数の口座に分かれています。
これらは、変更の手続きができしだい、少しずつ残す口座にまとめていくつもりです。
一度に全部を変えようとせず、できるところから進めています。家にかかる保険の使い方は、台風の水漏れで火災保険を自分で申請した記録をご覧ください。
家族に伝える口座の一覧
口座の数が少ないほど、家族に伝えるときも分かりやすくなります。
もしものときに家族が口座を把握していないと、手続きに苦労することがあるからです。
保険と同じように、お金のことは家族と共有しておくことが大切だと感じています。家族への伝え方は、定年後の生命保険 私が死亡保障を減らした理由でも触れました。
キャッシュカードの整理
口座と一緒に見直したいのが、キャッシュカードです。
口座が増えれば、キャッシュカードも同じだけ増えていきます。財布やカード入れの中を見て、枚数の多さにあらためて気づきました。
作るのは簡単なカード
キャッシュカードは、口座を作ればすぐに手に入ります。
作るときは手間がかからないため、枚数が増えることをあまり気にしませんでした。
作る手軽さに比べて、あとで片付ける大変さは見落としがちです。
時間がかかる解約の手続き
一方で、解約するとなると時間がかかります。
口座と同じように窓口に行く必要があったり、手続きの書類をそろえたりしなければならないこともあるでしょう。
作るのは一瞬でも、減らすには手間がかかる。この差を知ってから、新しく作ることに慎重になりました。
持ち物が少ない暮らしの楽さ
口座もカードも、持ち物は少ないほうが管理しやすいと感じています。
持っている数が減れば、なくしたときの心配も、確かめる手間も減ります。
減らすことで生まれるゆとりは、お金の管理に限った話ではないのかもしれません。
銀行口座の整理によくある質問
ここでは、銀行口座の整理について聞かれそうなことにお答えします。
私の経験の範囲での回答です。手続きの方法は銀行によって違いますので、詳しくは各銀行にご確認ください。
長く使っていない口座の残高
長く使っていない口座にも、残高が残っていることがあります。
10年以上取引のない預金は「休眠預金」として扱われることがありますが、手続きをすれば払い戻しを受けられるとされています。
心当たりのある口座は、あきらめずに一度確かめてみてください。
銀行名が変わった口座の解約
私の場合、統合で名前が変わった銀行でも、口座は引き継がれていて解約できました。
今の銀行名が分からないときは、口座を作ったときの銀行名で調べると、どこに引き継がれたかが分かることがあります。
手続きの方法は、引き継いだ銀行に問い合わせるのが確実でしょう。
引き落としがある口座の解約
引き落としに使っている口座は、先に引き落とし先を変更してから解約してください。
変更の手続きが終わる前に解約すると、支払いができなくなるおそれがあります。
私も引き落とし先の整理は、変更ができしだい少しずつ進めているところです。
ローン返済中の口座
ローンの返済に使っている口座は、返済が終わるまで解約できないことが多いようです。
返済が終わったあとに、残すか解約するかを考えるとよいでしょう。
ローンを組んだ銀行に、解約の条件を確かめておくと安心です。
解約の手続きに必要なもの
必要なものは銀行によって違います。
通帳やキャッシュカード、届け出た印鑑、本人確認の書類などを求められることが一般的です。
窓口に行く前に、銀行に電話などで確かめておくと二度手間になりません。
家族と口座を共有する方法
どの銀行に口座があるかを、一覧にして家族に伝えておく方法があります。
暗証番号などは書かず、銀行名と支店名くらいにとどめておくと安全です。
口座の数を減らしておけば、一覧も短くなり、家族にも伝わりやすくなります。
口座を減らしてすっきりした頭の中
口座は、人生の場面ごとに少しずつ増えていきます。気がつけば、把握できているのは給与の口座だけ、ということも珍しくありません。
私は使っていない口座を2つ解約し、20年近く眠っていた口座からは、わずかな残高が戻ってきました。小さな埋蔵金を見つけた気分です。
- 使っていない口座から解約
- 引き落とし先の変更を先に
- 残す口座はカードの連携先
口座やカードを減らすと、確かめる手間も、頭の片すみの心配も減っていきます。持ち物を減らすことは、頭の中を整えることにつながります。
まずは、自分がどの銀行に口座を持っているのか、紙に書き出してみませんか。眠っている口座が見つかるかもしれません。
毎月の固定費の見直しについては、家計簿が続かない理由と定年前の見直し方でもお伝えしています。あわせてご覧ください。

コメント