火災保険に入っていても、使ったことがある方は少ないのではないでしょうか。私も長いあいだ、入っているだけの保険でした。
ところが台風の通過中に、サンルームの天井から水漏れが起きたのです。被害の写真を撮り、ハウスメーカーに補修の見積もりを頼み、申請の書類は自分で作りました。結果として、保険はおりました。
火災保険には入っていますが、使ったことがありません。台風で家が傷んだときも、申請してよいのか分かりませんでした。
私も同じでした。台風の水漏れで初めて申請して、書類は自分で作りましたよ。やってみる価値はあります。
- 使ったことがない火災保険
- 申請できるか分からない被害
- 頼み方が分からない見積もり
この記事では、申請までにやったことと、うまくいかなかったところを順番にまとめます。保障の中身は契約によって違いますので、あくまで私の場合としてお読みください。家の保険を考えるきっかけになればうれしいです。
使ったことがない火災保険
火災保険は、賃貸でも持ち家でも入っている方がほとんどだと思います。
それでも、実際に保険金を受け取った経験のある方は多くないはずです。私も水漏れが起きるまでは、そういう一人でした。まずは、使われないまま眠りがちな火災保険についてお伝えします。
入っているだけの安心材料
火災保険は、もしものときの安心材料です。
家を買うときや部屋を借りるときに手続きをして、そのあとは特に意識しないまま続いていることが多いでしょう。
入っているだけで安心し、中身を確かめないままになりがちです。
使う機会が分からない保険
使わないいちばんの理由は、どんなときに使えるのか分からないことだと思います。
火災という名前がついているため、火事のときだけの保険だと思っている方もいるのではないでしょうか。
実際には、台風や大雨、雪などによる被害も対象になることがあります。
賃貸でも持ち家でも必要な備え
住まいの形が変わっても、火災保険の必要性は変わりません。
賃貸なら家財や借りている部屋への備えとして、持ち家なら建物と家財の備えとして入ります。
どちらにしても、もしものときに頼れるのがこの保険です。
台風の通過中に起きた水漏れ
被害が起きたのは、台風が通過している最中でした。
風をともなった強い雨で、サンルームの天井板が外れ、床が水浸しになったのです。あわてて拭きながら、これは記録しておかなければと思いました。そのときにやったことをお伝えします。
- 水を拭き取る前の記録
- 角度を変えた写真
- 被害の場所の確認
サンルームの天井からの水漏れ
水が入ってきたのは、サンルームの天井です。
台風の通過中に、天井板が外れてしまいました。そこから雨が入り込み、床は水浸しです。ふだんの雨では、こんなことは起きません。
強い風と雨が重なったことで起きた被害だと、私は受け止めています。
角度を変えて撮った10枚の写真
まずしたのは、被害の状況を写真に撮ることです。
枚数は10枚ほど撮りました。角度を変えて、被害がはっきり分かるように撮ることが大事です。
全体が分かる写真と、近づいて写した写真の両方があると、あとで説明しやすくなります。
経年劣化と見られない大切さ
申請でいちばん心配だったのが、経年劣化と判断されることです。
我が家は建ててから約15年がたっています。古くなったせいで水が入った、と見られると保険の対象になりません。
いつ、どんな天気のときに、どこから水が入ったのか。そこをはっきり示すことが大切でした。ふだんから家の写真を撮っておくと、被害の前と比べられます。写真がないと、言葉だけで説明することになり、手間が増えるのです。
ハウスメーカーへの見積もり依頼
申請には、補修にいくらかかるのかを示す見積書が必要になります。
そこで、家を建ててもらったハウスメーカーに補修の見積もりを依頼しました。ここが、今回いちばん苦労したところです。思ったようには進みませんでした。
補修の見積もりという入口
保険の申請は、被害を直すための見積書が入口になります。
被害の状況と、直すために必要な工事とその費用。これが書類にそろって、はじめて話が進みます。
家の構造を知っているハウスメーカーに頼むのが早いと考え、連絡をしました。ほかの業者を探す方法もありましたが、どこが信頼できるのか、見積もりを出してもらえるのかも分かりません。のちにエコキュートを交換したときは、地元の工務店にも見積もりを頼んで比べました。その話はエコキュート交換 見積もりで30万円の差にまとめています。
積極的ではなかった対応
依頼はしましたが、対応は積極的とは言えないものでした。
この手の依頼は、あまりやりたくなさそうな雰囲気が伝わってきたのです。
保険の申請に使う見積もりは手間がかかるのだろうと想像しましたが、こちらとしては頼るしかありません。
見解の相違で漏れた項目
出てきた見積書には、入っていない項目がありました。
水漏れで表面がザラザラになり、変形もしていた床の補修代です。被害の見方が違っていたため、見積もりに入らなかったのだと思います。
この項目が入っていれば、結果はもう少し違っていたはずです。見積書を受け取ったときに、直したい場所がすべて入っているかを確かめるべきでした。
自分で作った申請書類
見積書が出たあとは、保険会社への申請です。
ハウスメーカーが代わりに進めてくれるわけではないため、書類は自分で作りました。難しく聞こえるかもしれませんが、順番にそろえていけば形になります。
電話連絡と送られてきた書類
最初にしたのは、保険会社への電話連絡です。
被害の内容を伝えると、提出する書類を送ってもらえました。何を出せばよいのかが分かるので、まず電話をするのが近道でしょう。
書類には、被害の日や状況を書く欄がありました。
状況説明と図と写真の用意
用意したのは、被害の状況説明と図、そして写真です。
どこから水が入り、どこまで濡れたのかを図にして、撮っておいた写真を貼り付けました。言葉だけでなく、図と写真で示すと伝わりやすくなります。
台風の通過中に起きたことも、はっきり書いておきました。
公印が必要だった見積書
もう一つ必要だったのが、会社の公印が押された見積書です。
個人が書いたものではなく、工事をする会社が出した正式な書類であることが求められました。
公印が必要なことは、送られてきた提出書類に書かれていました。見積もりを頼むときに合わせて伝えておくと、手間が減ります。
保険がおりたあとの補修
書類を送ったあとは、保険会社の判断を待つことになります。
結果として、保険はおりました。ただし受け取ったあとに、思ったとおりにはいかない部分も出てきます。ここからが、この記事でいちばんお伝えしたいところです。
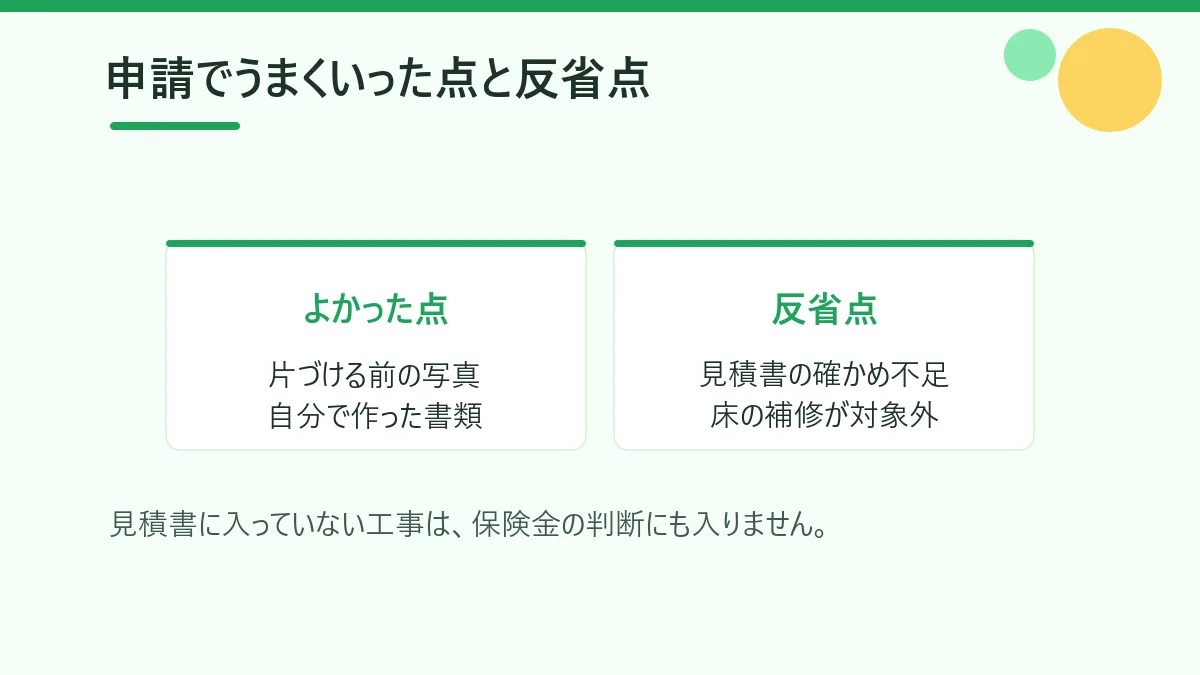
申請から1ヶ月ほどで出た結果
申請してから1ヶ月ほどで、保険金が支払われました。
金額は、提出した見積書から判断された分です。こちらの希望が通るわけではなく、書類の中身がそのまま結果になりました。
保険金の判断のもとになるのは、提出した見積書です。
ほとんどなかった手出し
受け取った保険金で、補修の工事を行いました。
見積もりに入っていた工事については、自分の持ち出しがほとんどありません。保険に入っていてよかったと、はじめて実感しました。
入っているだけだった保険が、ここで役に立ったのです。
補修できなかった床
ただし、すべてが元どおりになったわけではありません。
書類を出したあとに、天井板の補修費が最初の見積もりより増えるという連絡がありました。そのため、床の分をあらためて申請するところまでは進んでいません。
床は直せないままですが、生活するのに問題のない程度です。すべてが新築のように戻るわけではないのだと知りました。
申請してみて分かったこと
一度申請してみると、火災保険への見方が変わります。
入っているだけでは何も起きません。使ってはじめて、備えとして働くのだと感じています。同じように水漏れや破損で困っている方に、知っておいてほしいことをまとめました。
契約ごとに違う保障の中身
まず知っておきたいのは、保障の中身が契約ごとに違うことです。
風による被害や水による被害が対象かどうか、自己負担の決まりがあるかどうかは、契約によって変わります。
私の場合はおりましたが、同じ被害でも結果が同じとは限りません。
手間はかかるが試す価値
申請には、確かに手間がかかります。
写真を撮り、見積もりを頼み、書類を作って送る。それでも、家に何かあったときは申請してみる価値があると思います。
何もしなければ、保険は使われないままです。
申請代行をうたう業者への注意
気をつけたいのが、火災保険の申請代行をうたう業者です。
高い手数料を求められたり、解約を断られたりする相談が、消費者センターに寄せられています。事実と違う内容で申請すると、契約者が責任を問われることにもなりかねません。
困ったときは、まず保険会社や代理店に相談してください。
火災保険の申請によくある質問
火災保険の申請では、分からないことがたくさん出てきます。
私が実際に迷ったことを中心にまとめました。契約の内容によって答えは変わりますので、最後は保険会社や代理店に確かめてください。
申請できる被害の例
火事だけでなく、台風の風による被害や、大雨、雪、水漏れなども対象になることがあります。
対象かどうかは契約によって違うため、証券や約款を見て確かめましょう。
判断に迷うときは、被害の様子を伝えて保険会社に聞くのが確実です。
写真を撮るときのポイント
被害に気づいたら、片づける前に撮っておいてください。
全体が分かる写真と、近づいた写真の両方を、角度を変えて撮ります。私は10枚ほど撮りました。
日付が分かるようにしておくと、いつの被害かを示す助けになります。ふだんから家の写真を撮っておくと、被害の前と比べられて便利です。
見積もりを頼む相手
家を建てた会社や、リフォーム会社、工務店などに頼みます。
私はハウスメーカーに依頼しました。会社の公印が押された見積書が必要になるため、その点も先に伝えておきましょう。
見積書を受け取ったら、直したい場所がすべて入っているかを必ず確かめてください。
申請から支払いまでの流れ
保険会社へ電話で連絡し、送られてきた書類に記入します。
被害の状況説明と図、写真、見積書をそろえて提出しました。私の場合は、1ヶ月ほどで支払いがありました。
被害の程度によっては、調査の担当者が家を見に来ることもあるようです。
経年劣化と判断されたとき
古くなったことが原因と判断されると、保険の対象になりません。
いつ、どんな天気のときに起きたのかを書き、被害の場所が分かる写真を添えることが大切です。
納得できないときは、判断の理由を保険会社に説明してもらいましょう。
申請できる期限
保険金を請求できる権利には期限があり、法律では3年と決められています。
被害から時間がたつほど、原因の説明は難しくなるものです。
心当たりがあるときは、早めに保険会社へ連絡してください。
火災保険は使ってこその備え
台風の通過中にサンルームの天井から水漏れが起き、はじめて火災保険を使いました。写真を撮り、見積もりを頼み、書類は自分で作って申請しています。
結果として保険はおりましたが、見積もりに入っていなかった床は直せませんでした。見積書の中身を確かめることが、そのまま結果につながります。
- 片づける前の写真
- 中身を確かめる見積書
- 契約ごとに違う保障
手間はかかりましたが、補修の持ち出しはほとんどありませんでした。入っているだけだった保険が、はじめて役に立ったのです。
家に何かあったときは、まず保険会社に連絡して、申請できるか聞いてみませんか。使わないままでは、せっかくの備えがもったいないと思います。
保険の見直しについては、定年後の生命保険 私が死亡保障を減らした理由でもお伝えしています。毎月の支出の整え方は、家計簿が続かない理由と定年前の見直し方をご覧ください。
コメント