個人年金保険は、契約したときに決めた年齢から受け取りが始まります。けれども、その年齢が近づいてみると、本当に今から受け取るのがよいのかと迷いました。
私の個人年金は60歳から受け取る契約でしたが、受け取りの開始を5年繰り下げることにしました。今すぐ必要なお金ではないと判断したことと、繰り下げると受け取る額が増えると説明を受けたことが理由です。
個人年金の受け取りがもうすぐ始まります。契約どおりに受け取るしかないのでしょうか。
私の契約では、受け取りの開始を先に延ばせました。まずは保険会社に確かめてみるとよいですよ。
- 近づいてきた受け取りの時期
- 今すぐ必要かどうかの迷い
- 税金や手続きへの不安
この記事では、繰り下げを決めた理由と、手続きの流れ、気をつけた点を体験としてまとめます。繰り下げが向いているかどうかは家計や契約によって違うので、最後はご自身の契約を保険会社に確かめてください。
個人年金を繰り下げたきっかけ
きっかけは、受け取りが始まる60歳が近づいたことでした。
私の個人年金保険は、保険期間が60歳までで、60歳から年金を受け取る契約です。その時期を前にして、今すぐこのお金が必要なのかを考え直しました。これからの暮らしの見通しを立て、家計を見直したうえで出した答えが、繰り下げです。
60歳から受け取る契約
個人年金保険を始めたのは、27歳のころです。将来の年金制度に不安があり、保険会社の人からの勧めもありました。
契約したときから、受け取りは60歳からと決まっていました。保険期間は60歳までで、そのあとに年金が始まるという形です。
契約のときに決まった時期を、そのままにしていたことになります。
今すぐ必要かの見きわめ
受け取りが近づいて考えたのは、今すぐこのお金が必要かどうかでした。
これからの暮らしを思い描いてみて、今すぐは必要ないと判断しています。
必要になる時期が先なら、受け取りを先に延ばす選び方もあると気づきました。
家計管理の見直し
判断のもとになったのは、家計の見直しです。
毎月どれくらいのお金が出ていくのかが分かっていないと、いつ受け取るかは決められません。
家計のつかみ方は家計簿が続かない理由と見直し方の記事にまとめています。
個人年金の繰り下げのしくみ
繰り下げのしくみは、保険の担当者から説明を受けました。
私の契約では、60歳よりあとのいつから受け取るかを、1年ごとに最長5年まで先に延ばせます。ただし変更できるのは一度きりです。ここに書くのは私の契約の場合なので、延ばせる年数や決まりは契約ごとに確かめる必要があります。
1年ごとに最長5年の延長
受け取りの開始は、1年きざみで先に延ばすことができました。
延ばせるのは最長で5年、つまり65歳までです。
私はこのうち、いちばん長い5年を選んでいます。
一度きりの変更
気をつけたいのは、変更できるのが一度きりだという点です。
いったん決めたら、あとから年数を変えることはできないと説明を受けました。
だからこそ、何年延ばすかは急がずに考えたほうがよいでしょう。
担当者から受けた説明
保険の担当者からは、年ごとに確認の連絡をもらっていました。
保険会社からも、毎年書類が届きます。
こうした機会に、繰り下げると受け取る額が増えることを教えてもらいました。
5年繰り下げで増える受取額
繰り下げると、受け取る年金の額は増えます。
私の場合は、5年繰り下げることで2割ほど多くなるという説明でした。具体的な金額は控えますが、保険料は月に約1万円で、年に数十万円ほどを受け取る契約です。増える割合は契約によって違います。
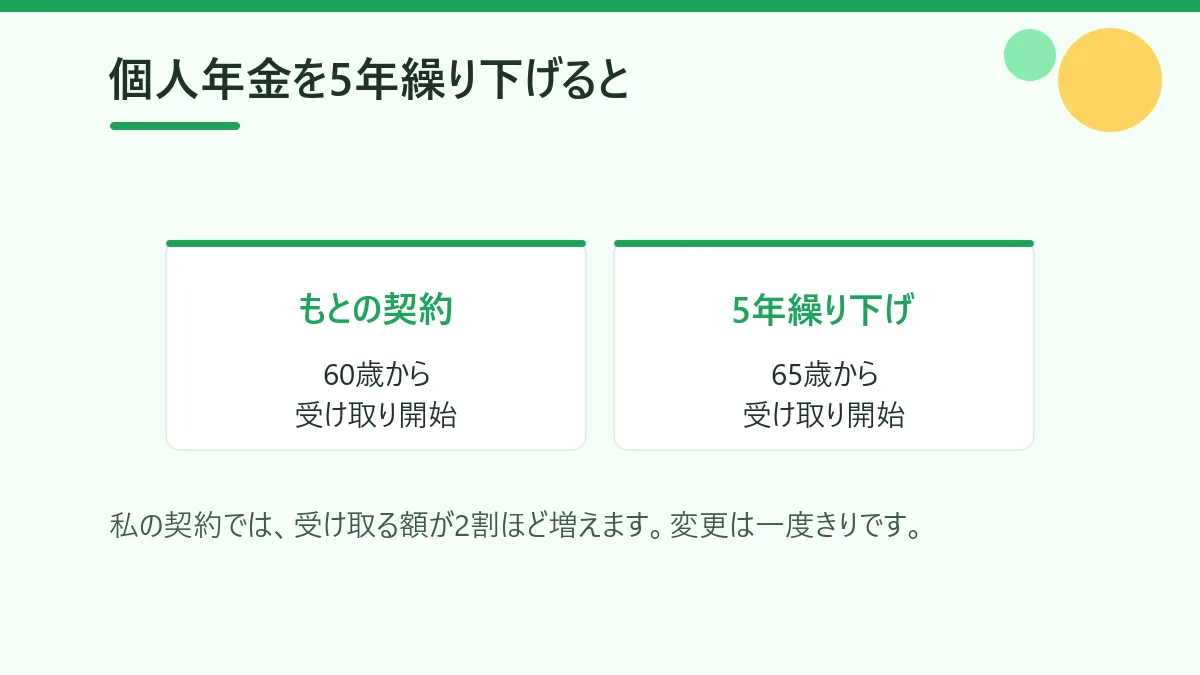
2割ほど増える年金額
5年繰り下げると、受け取る額は2割ほど増えます。
同じ契約のまま、受け取りを待つだけで増えるというのは大きな違いです。
どれくらい増えるかは契約で決まるので、保険会社に試算を出してもらいましょう。
月1万円ほどだった保険料
保険料は、月に約1万円でした。毎月払うよりも前納(まとめ払い)のほうが保険料が下がるので、途中で前納に切り替えています。
前納したあとは支払いがなかったので、保険のことをあまり気にせずに過ごしてきました。
そのお金が、年に数十万円ほどの年金になって戻ってきます。
受け取りが遅くなる5年間
繰り下げるということは、5年のあいだ個人年金を受け取らないということでもあります。
私は、5年間なら退職金でなんとかなると考えました。退職してからも暮らしぶりが大きく変わることはなく、ぜいたくをするつもりもありません。
心配なのは、家のリフォームや家電の買い換えといった大きな出費で、これから出てくる可能性は十分にあります。わが家ではエコキュートの交換がそのひとつでした。
繰り下げの手続きの流れ
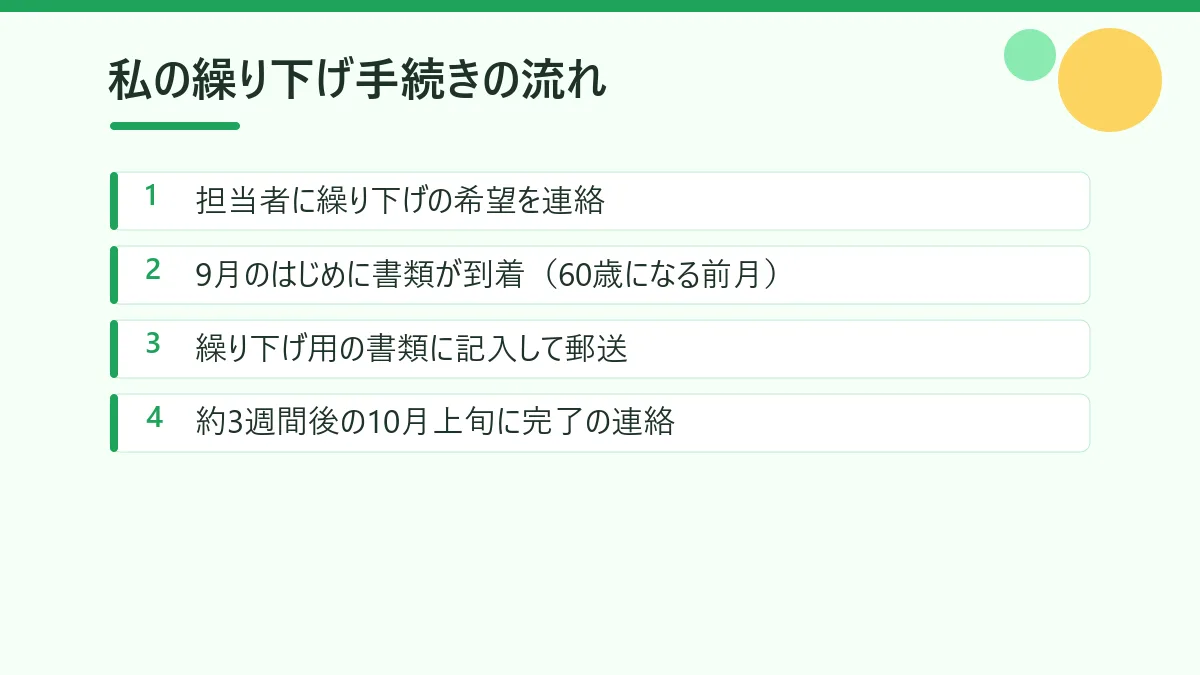
手続きは、書類に記入して郵送するだけで済みました。
私が60歳になるのは10月で、その前の9月のはじめに、保険会社から年金の支払い開始についての書類が届いています。事前に担当者へ繰り下げたいと伝えていたので、繰り下げ用の書類も別に送られてきました。
事前に担当者へ伝えた希望
繰り下げたいという希望は、前もって担当者に伝えておきました。
先に伝えておいたおかげで、繰り下げ用の書類がすぐに届いています。
何も伝えなければ、もとの契約どおりに受け取りが始まります。
9月に届いた手続きの書類
9月のはじめに、年金の支払い開始についての書類が届きました。
これとは別に、繰り下げの手続きに使う書類も送られてきます。
届いた書類には、繰り下げもできることと、その場合は保険の担当者や保険会社へ連絡が必要なことが書かれていました。
郵送から完了までの3週間
繰り下げ用の書類に記入して、保険会社へ郵送しました。
完了の連絡が届いたのは、約3週間後の10月上旬です。
送られてきた書類を郵送でやり取りするだけで、手続きは完了です。
個人年金にかかる税金の確認
受け取りの時期を考えるときは、税金のことも頭に入れておきました。
個人年金として受け取るお金は所得になります。その年のほかの収入とあわせて考えることになるため、年間の収入を見ながら十分に検討する必要があると感じました。くわしい計算は人によって違うので、ここでは考え方だけを書きます。
所得として扱われる年金
個人年金を受け取ると、それは所得として扱われます。
受け取る額がそのまま手元に残るとは限りません。
いつ受け取るかは、その年の収入の全体を見て決めたほうがよいと考えました。
ほかの収入と重なる年
収入が重なる年は、その分だけ年間の所得が大きくなります。
所得は税金だけでなく、翌年の住民税などにも関わるものです。退職した翌年の住民税については退職後に届く住民税の納付書の記事に書きました。
受け取りの時期は、いまの年間の収入を考えたうえで検討する必要があります。
税務署や税理士への確認
年間の所得に影響するので、必要なら税理士に相談するのがよいでしょう。
私はもう会社員ではないため、確定申告の準備も自分でしなければなりません。
判断に迷うところは、自分だけで決めずに税務署や税理士に確かめてください。
個人年金の繰り下げによくある質問
個人年金の繰り下げについて、気になりやすい点をまとめました。
ここに書いたのは、私が契約している個人年金保険での体験です。繰り下げができるかどうか、延ばせる年数、増える割合は、保険会社や契約の内容によって違います。必ずご自身の契約を保険会社に確かめてください。
繰り下げできる年数
私の契約では、1年ごとに最長5年まで延ばせました。
60歳から受け取る契約なので、いちばん遅くて65歳からになります。
年数の決まりは契約によって違うため、保険会社に確かめてください。
変更をやり直せる回数
私の契約では、変更は一度きりと説明を受けました。
決めたあとで年数を変えることはできません。
手続きの前に、家族とも話しておくと安心でしょう。
増える金額の目安
私の場合は、5年の繰り下げで2割ほど増えるという説明でした。
延ばす年数が短ければ、増える割合も変わってきます。
自分の契約でいくらになるかは、保険会社の試算で確かめるのが確実です。
手続きを始める時期
私には、60歳になる月の1か月ほど前に書類が届きました。
繰り下げたいときは、それより前に担当者へ伝えておくと進めやすくなります。
期限の決まりがあるかもしれないので、早めに問い合わせておきましょう。
税金の扱い
個人年金として受け取るお金は、所得になります。
ほかの収入とあわせて考えることになるため、受け取る年の収入の全体を見ておきたいところです。
くわしい計算は、税務署や税理士に確かめてください。
自分の契約の確かめ方
まずは、保険の担当者か保険会社の窓口に問い合わせるのが早道です。
受け取りの開始を延ばせるか、延ばすといくらになるかを聞いてみましょう。
保険そのものの見直しについては定年後の生命保険の記事にも書いています。
納得して決めた受け取り方
60歳から受け取る契約だった個人年金を、5年繰り下げて65歳からにしました。今すぐ必要なお金ではないと判断したことと、繰り下げで受け取る額が2割ほど増えると説明を受けたことが理由です。
手続きは、事前に担当者へ希望を伝え、届いた書類に記入して郵送するだけでした。完了の連絡が届くまでは約3週間です。変更は一度きりなので、年数は急がずに決めています。
- 今すぐ必要なお金かどうか
- 延ばせる年数と一度きりの変更
- 受け取る年の収入と税金
27歳のころには遠い未来だった受け取りの時期が、あっという間に現実になりました。よく決断したものだと、過去の自分に感謝しています。いろいろと検討したうえで決めた繰り下げにも、自分なりに納得しています。
繰り下げが合うかどうかは、家計と契約によって人それぞれです。受け取りの時期が近づいている方は、まず保険会社に、開始を延ばせるかどうかと試算を問い合わせてみてください。あわせて、毎月の家計を家計簿の見直しでつかんでおくと、判断しやすくなります。
コメント